※この記事には広告が含まれます。記事内のリンクからお申し込みがあった場合、当サイトが紹介料を受け取ることがあります。
 読者
米国株の配当で、米国の税金が10%引かれています。確定申告で取り戻したほうがよいのでしょうか。
 なつみ
配当5万・20万・100万円の3つの例で、戻る額を国税庁の明細書の式で計算しました。
- 申告しないと、配当の手取りはどうなるか
- 3つの例で計算した、申告で戻る額
- 申告した方がよい人・しない方がよい人の条件
\ 配当の税金の説明を公式で /
支払通知書は翌年1月中旬
米国株の配当、確定申告しないとどうなる?
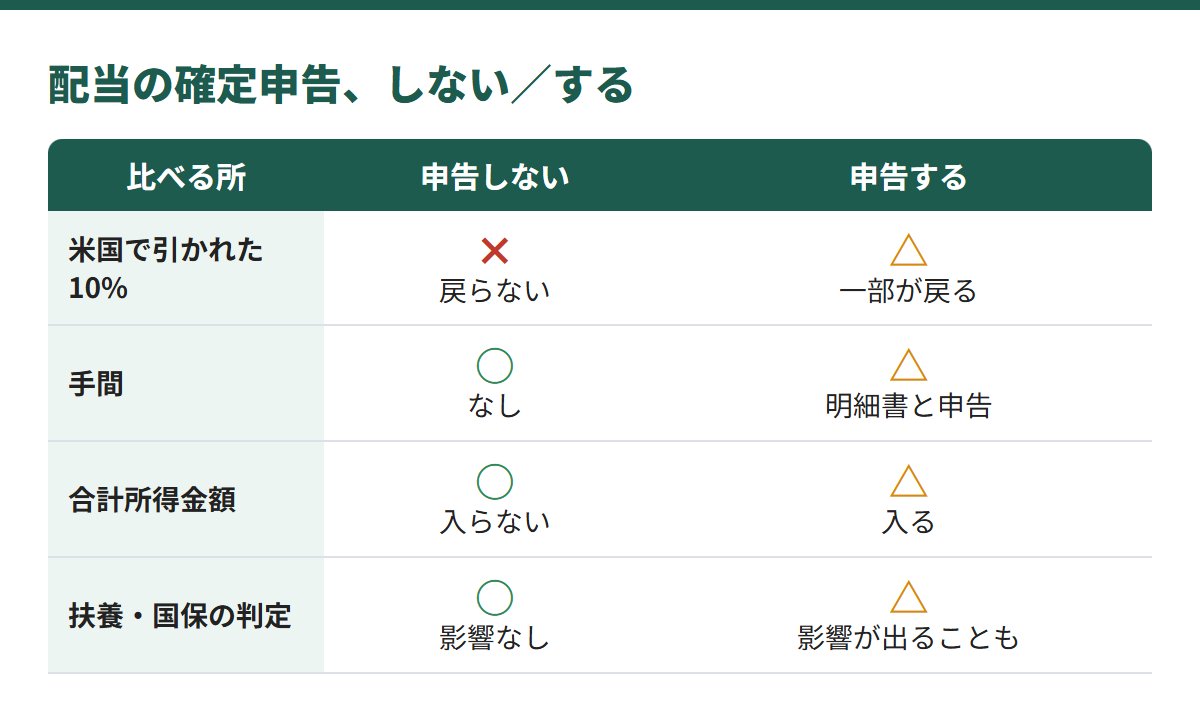
- 申告しないと、米国で引かれた10%は戻らない
- 申告しても戻るのは一部で、例では米国の税の約3〜6割
- 戻る額が、手間と扶養・国保への影響を上回るかで決める
| 項目 | 金額 |
|---|---|
| 配当(仮の数字) | 100ドル |
| 米国の源泉徴収(10%) | 10ドル |
| 日本の税(残りの90ドルに20.315%) | 約18.28ドル |
| 申告しないときの手取り | 約71.72ドル |
※米国株の税金の記事と同じ計算です。税率は財務省「日米租税条約のポイント」・国税庁 No.1330より(確認日2026年10月24日)。
上場株式の配当は、金額にかかわらず申告不要を選べます。
ただし外国税額控除は、申告書に明細書を付けて受ける制度です。
申告しなければ、米国の10%は差し引かれないままです。
外国税額控除でいくら戻る?配当5万・20万・100万円で計算
- 会社員。給与所得400万円、所得控除150万円
- 課税所得250万円(所得税率10%)
- 配当は米国株だけ。申告分離課税で申告
- 端数の処理と年末調整後の過不足は省略
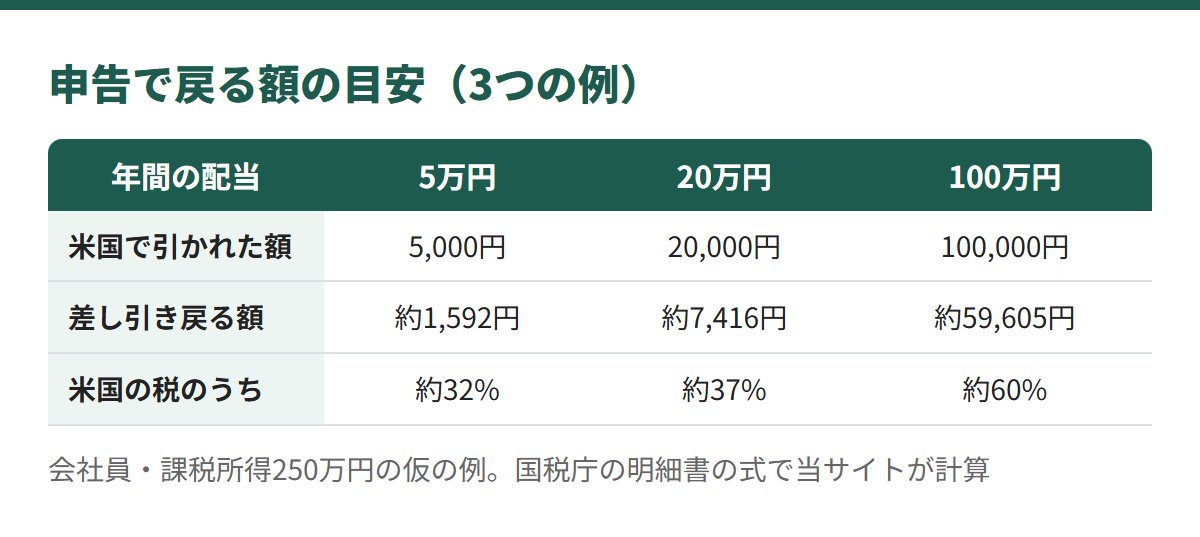
| 5万円 | 20万円 | 100万円 | |
|---|---|---|---|
| 米国で引かれた額 | 5,000円 | 20,000円 | 100,000円 |
| 控除できる額 | 2,608円 | 11,479円 | 79,920円 |
| 申告で増える日本の税 | 1,016円 | 4,063円 | 20,315円 |
| 差し引き戻る額 | 約1,592円 | 約7,416円 | 約59,605円 |
※控除できる額=所得税額×配当÷所得総額(所得税の控除限度額)+復興特別所得税の分+住民税の分(所得税の控除限度額の30%)。外国税額控除に関する明細書(居住者用)と国税庁「外国税額控除を受けられる方へ」の式で当サイトが計算(確認日2026年10月24日)。
戻る額が10%より少ないのは、控除限度額で頭打ちになるためです。
給与の所得税が少ないほど、限度額も小さくなります。
申告では、配当を米国の税を引く前の金額で計算します(楽天証券の記入手順による。ほかの証券会社は各社の案内で確かめてください)。
そのため、米国の10%の部分にも日本の税20.315%が加わります。
所得税がかからない人は?
所得税額が0円なら、控除限度額も0円です。
外国税額控除で戻る額はありません。
控除しきれない分は?
例1では2,392円が残ります。3年繰り越せますが、使えるのは控除の枠に余りが出た年です。
なつみ10%がそのまま戻ると思っていましたが、計算すると一部でした。
確定申告した方がいい人・しない方がいい人
- 配当が合計所得金額に入る(総合課税・申告分離課税とも)
- 扶養・配偶者控除の判定や、国保などの保険料の基準に入る
- 住民税も、所得税で選んだ課税方式になる(令和6年度分から)
| 人の例 | 申告した結果の目安 |
|---|---|
| 会社員で、健康保険は勤務先 | 戻る額が手間に見合うかで決める |
| 国民健康保険の方 | 保険料が増え、戻る額を上回ることがある |
| 扶養に入っている方 | 扶養から外れることがある |
| 所得税がかからない方 | 控除で戻る額は0円。総合課税なら日本の税が戻る場合がある |
| 配当が多い方 | 戻る割合が大きくなる(例3で約60%) |
※国税庁 No.1331、杉並区・横浜市の説明より(確認日2026年10月24日)。
配偶者控除の目安は、配偶者の合計所得金額62万円以下(令和8年分・国税庁 No.1191)です。
国保の保険料の増え方は、お住まいの市区町村の料率で変わります。
- 米国株は、株価の下落や為替の変動で、投資した元本を割り込むおそれがあります
- 配当は、会社の判断で減ったり、支払われなくなったりする場合があります
- 税制は変わることがあります。この記事は確認日時点の内容です
総合課税と申告分離課税、どちらで申告する?
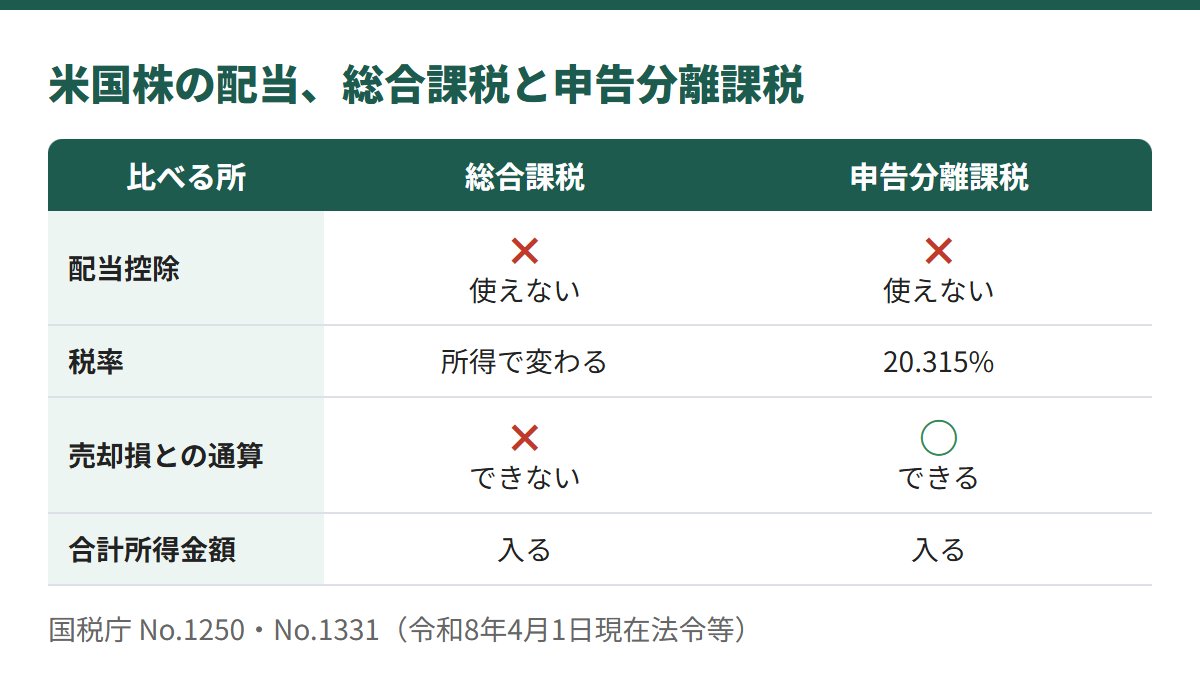
- 外国法人の配当は、配当控除の対象外
- 申告する配当は、全額を同じ方式にする
- 売却損と通算できるのは、申告分離課税だけ
| 総合課税の場合 | 配当にかかる税率の目安 |
|---|---|
| 課税所得195万円未満 | 約15.1%(所得税5%+復興分+住民税10%) |
| 195万〜330万円未満 | 約20.2% |
| 330万円以上 | 約30.4%以上 |
| 申告分離課税 | 20.315% |
※国税庁 No.1250・No.1330・No.1331・No.2260(速算表)、総務省「個人住民税」(所得割10%)より(確認日2026年10月24日)。
国内株と違い、米国株の配当には配当控除がありません。
総合課税で税率が下がるのは、課税所得195万円未満の方などに限られます。
源泉徴収ありの特定口座でも申告できる?
- 配当を、源泉徴収ありの特定口座に受け入れる選択ができる
- 配当を申告するかは、口座ごとに選ぶ
- 口座の売却損を申告するときは、その口座の配当も申告する
口座ごとの選択なので、申告するときは口座の配当をまとめて申告します。
受け入れの設定は、各社の手数料と合わせて手数料の比較の記事から確かめられます。
広告


NISAの配当は、外国税額控除を使える?
| NISA口座 | 配当の扱い |
|---|---|
| 米国の10% | 引かれる |
| 日本の税 | かからない |
| 外国税額控除 | 対象外 |
| 100ドルの手取り | 90ドル |
※国税庁 No.1240(非課税口座内の配当に課される外国所得税は控除の対象外)より(確認日2026年10月24日)。
NISAでは日本の税がかからず、手取りは90ドルです。
米国の10%は申告しても戻りません。枠の決まりは新NISAの記事にあります。
申告するなら、何を用意してどう書く?
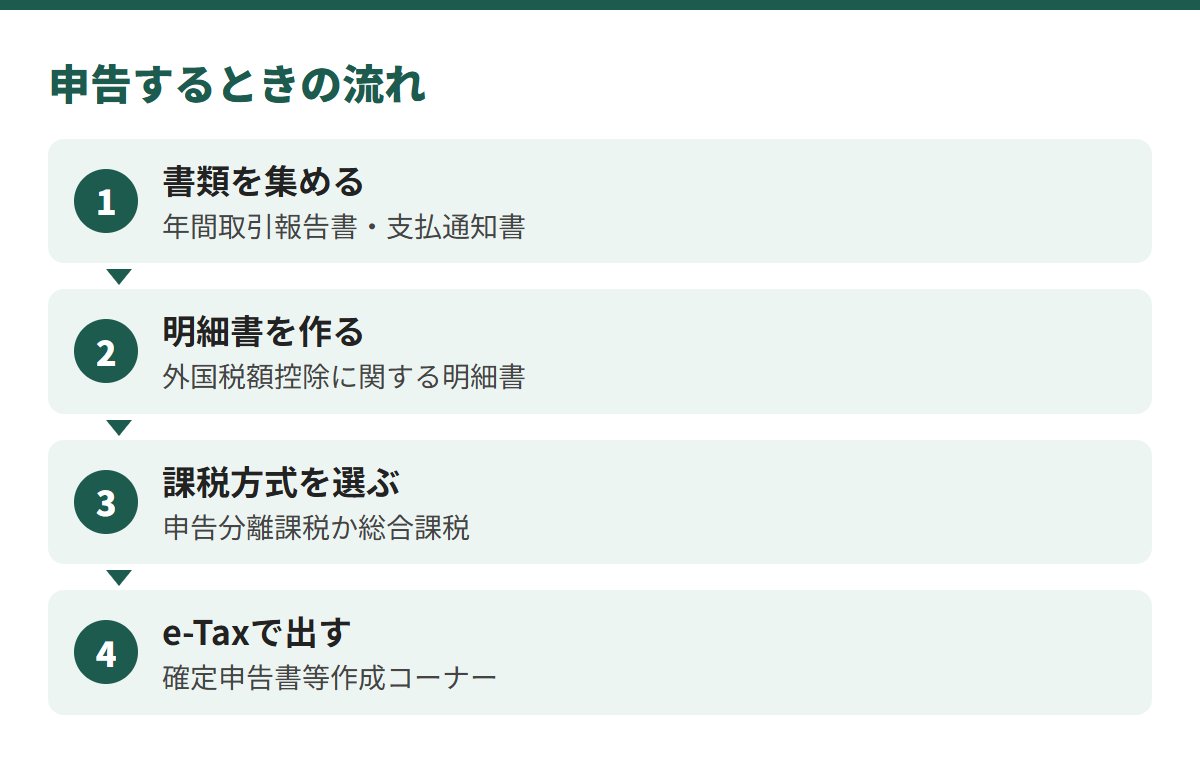
- 特定口座年間取引報告書
- 配当の支払通知書(米国の税額が分かるもの)
- 外国税額控除に関する明細書(居住者用)
提出は、国税庁の確定申告書等作成コーナーからe-Taxでできます。
明細書は、申告書と一緒に出します。
マネックス証券は、米国株の配当課税の説明ページがあります。
- ✔ 支払通知書は翌年1月中旬に交付
- ✔ 2026年10月5日の確認。最新は公式でご確認ください
マネックス証券の公式ページで、書類の時期を見られます。
米国株の配当の確定申告に関してよくある質問
申告しないと、罰則はありますか?
上場株式の配当は、金額にかかわらず確定申告を要しない扱いを選べます(国税庁 No.1330)。
配当が20万円以下なら、申告は要りませんか?
上場株式の配当は、金額に関係なく申告不要を選べます。外国税額控除を受けるときは申告します。
申告すると、住民税はどうなりますか?
令和6年度分から、所得税で選んだ課税方式が住民税にも適用されます(横浜市)。
2027年から、配当の税率は変わりますか?
令和9年1月1日以後は、復興特別所得税1.1%と防衛特別所得税1%に分かれます。合計の15.315%は同じです(国税庁 No.1476)。
米国の税率は、なぜ10%ですか?
日米租税条約で、一般の配当の限度税率が10%とされているためです(財務省)。
【まとめ】戻る額と、申告で増える負担を比べて決める
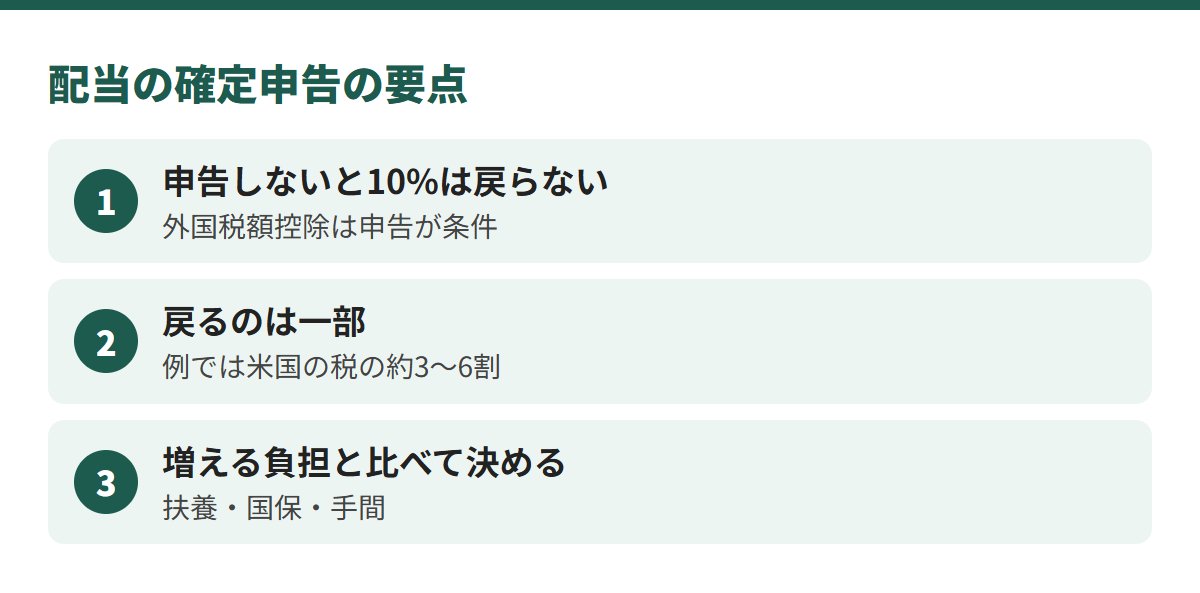
申告で戻るのは、米国で引かれた10%の一部です。
扶養・国保・手間と比べて、申告するかを決められます。
\ 配当の税金の説明を公式で /
税制は変わることがあります
次に読む
仕組みを知る 米国株の税金:配当の二重課税・外国税額控除・確定申告 › 売却益と配当の税率と、口座ごとの手続きを確かめられます 制度を知る 新NISAで米国株・米国ETFを買うときの決まり › 非課税の枠と、使えない制度を確かめられます 費用を比べる 米国株の手数料を比較|売買と為替を合わせた費用 › 各社の売買と為替の手数料を並べています※数字は2026年10月24日に、国税庁(No.1240・1250・1330・1331・1476・1191・2260、令和8年4月1日現在法令等)、明細書、財務省、横浜市・杉並区、楽天証券で確認しました。マネックス証券は2026年10月5日の確認です。例の金額は仮の数字で、税額は個別の事情で変わります。最終的な判断は、税務署や税理士にご確認ください。
この記事は、公表された資料と数字をもとに仕組みや用語を説明したもので、特定の売買をおすすめするものでも、今後の株価や為替を予想するものでもありません。米国株・米国ETFは、株価の下落や為替の変動によって、投資した元本を割り込むおそれがあります。お取引はご自身の判断と責任で行ってください。