※この記事には広告が含まれます。記事内のリンクからお申し込みがあった場合、当サイトが紹介料を受け取ることがあります。
 読者
米国株の配当は、米国と日本の両方で税金が引かれると聞きました。確定申告がいるのか分からず、迷っています。
 なつみ
私も最初は、どこで何が引かれるのか分かりませんでした。国税庁・財務省・証券会社の公式ページで確かめた内容をまとめます。
- 売却益と配当にかかる税率(米国・日本)
- 配当100ドルで見る、二重課税の手取り
- 外国税額控除と確定申告、口座ごとの手続き
\ 口座と税金の扱いを、公式で /
米国株の税金の説明ページがあります
米国株の税金はいくら?売却益と配当の税率
- 課税口座なら、売却益の手続きがいらない源泉徴収ありの特定口座が条件に合う
- 配当の外国税額控除を申告するかは、受け取る配当の金額と手間を見比べて決める
- 年間の配当が1,000ドルなら、米国で引かれるのは100ドル。控除で戻る額はこの100ドルが上限
この判断が外れるのは、日本の所得税額が小さい方です。
控除できる額は控除限度額で頭打ちになり、米国で引かれた額まで戻らないことがあります。
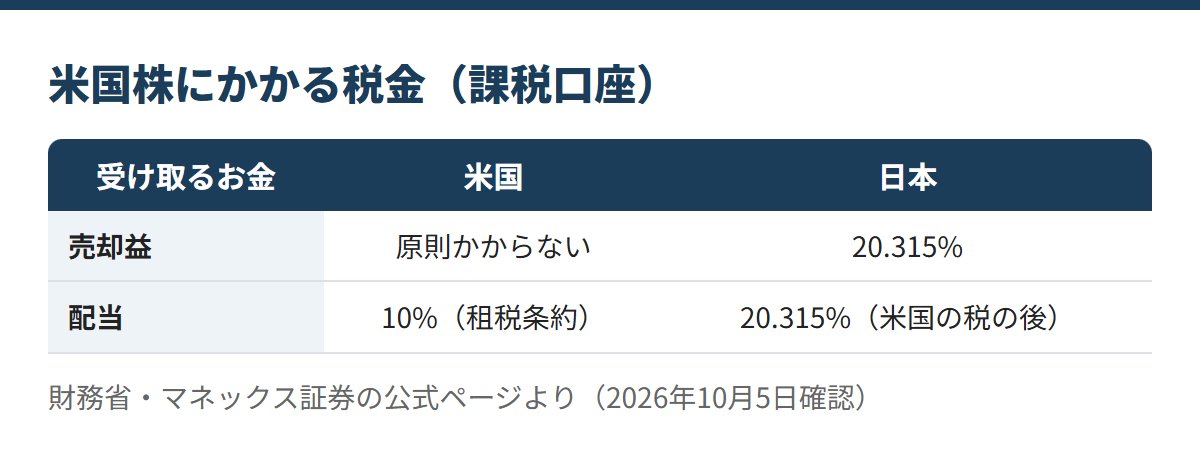
| 項目 | 内容 |
|---|---|
| 売却益 | 日本で20.315%(米国では原則課税されない) |
| 配当 | 米国で10%、残りの金額に日本で20.315% |
| 20.315%の内訳 | 所得税と復興特別所得税などで15.315%、住民税5% |
| 源泉徴収ありの特定口座 | 売却益の税金は証券会社が計算して納め、確定申告は不要 |
| 円への換算 | 譲渡益や配当は、米ドルから円に換算して計算 |
※マネックス証券「税金の概要」、財務省「日米租税条約のポイント」(ポートフォリオ配当〔その他〕の限度税率)より(確認日2026年10月5日)。
15.315%の内訳は、2027年から変わる?
| 生じる所得 | 15.315%の内訳 |
|---|---|
| 2026年12月まで | 所得税15%+復興特別所得税(所得税額の2.1%) |
| 2027年1月1日以後 | 所得税15%+復興特別所得税(所得税額の1.1%)+防衛特別所得税(所得税額の1%) |
どちらの年も、合計は15.315%で変わりません。
※国税庁「特定口座制度」(令和8年4月1日現在法令等)より(確認日2026年10月5日)。
なつみ税率は同じ20.315%でも、売却益と配当で、かかる国が違うのが分かりやすい違いでした。
配当の二重課税とは?100ドルで手取りを計算
- 米国株の配当が、米国と日本の両方で課税されること
- 外国税額控除という制度で調整できる
- 調整を受けるには、確定申告が必要
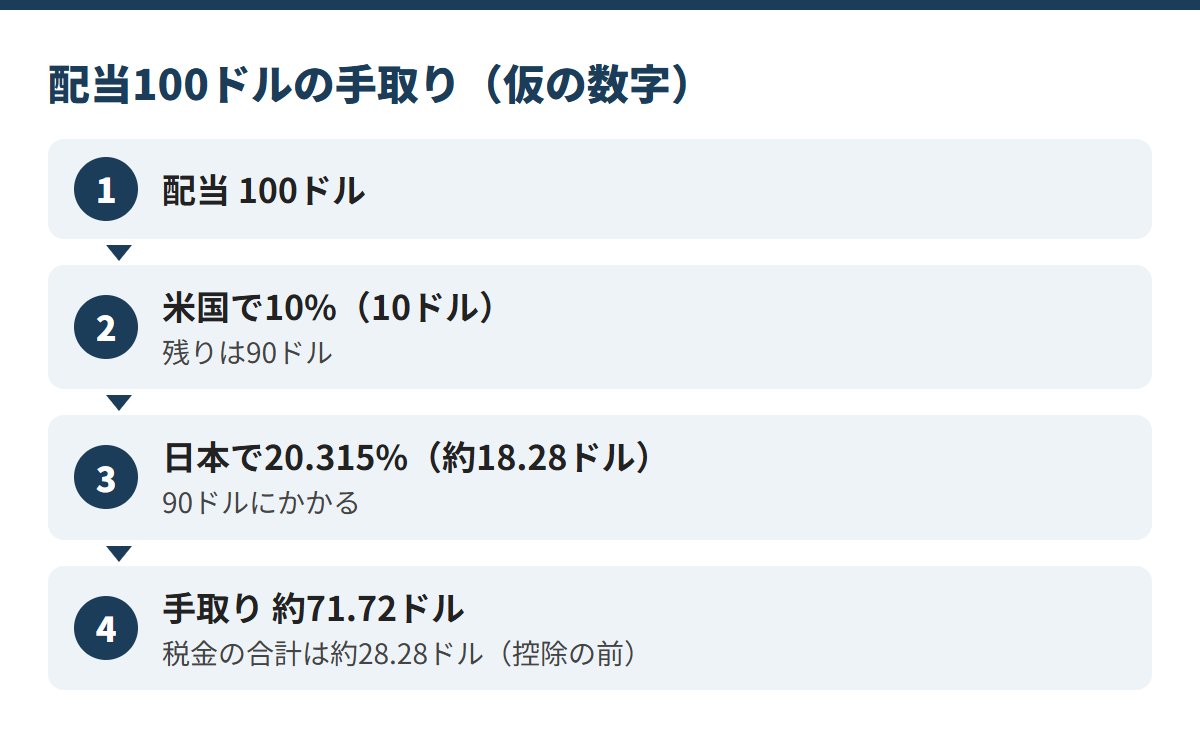
| 項目 | 金額 |
|---|---|
| 配当(仮の数字) | 100ドル |
| 米国の源泉徴収(10%) | 10ドル |
| 米国の税を引いた後 | 90ドル |
| 日本の税(20.315%) | 約18.28ドル |
| 手取り | 約71.72ドル |
| 税金の合計(控除の前) | 約28.28ドル |
※配当100ドルは計算用の仮の数字です。税率は財務省「日米租税条約のポイント」、マネックス証券「配当課税の詳細」より(確認日2026年10月5日)。
外国税額控除を使うと、米国で払った10ドルの分を、日本の税金から差し引ける場合があります。
差し引ける金額には、上限(控除限度額)があります。
実際にいくら戻るかは、ほかの所得によって変わります。
なつみ100ドルの配当が約71.72ドルになると分かり、配当の金額だけで考えないようにしようと思いました。
外国税額控除で、二重課税を調整するには?
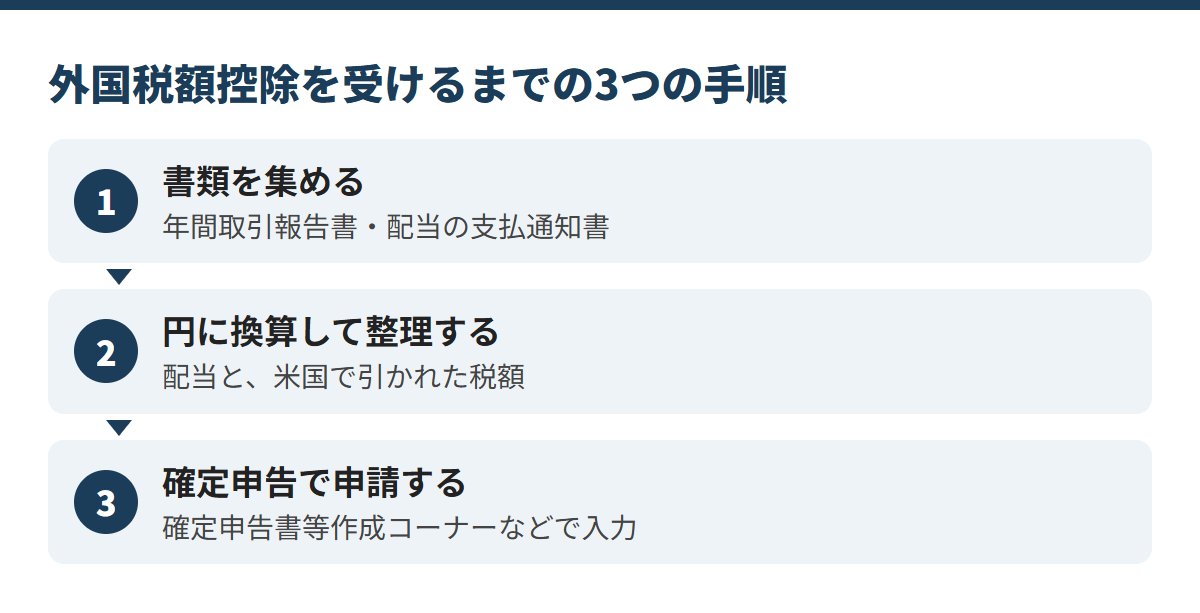
- 外国の所得税を払った場合、控除限度額を上限として、日本の所得税から差し引ける
- 控除限度額は、その年分の所得税額に、国外所得の割合をかけて計算する
- 租税条約の限度税率を超えて外国で課された税額は、控除の対象にならない
- NISA口座内の配当に課される外国の税額も、控除の対象にならない
外国税額控除を受けられるのは、確定申告をした場合に限られます。
総合課税と申告分離課税のどちらを選んでも受けられると、証券会社の公式ページで説明されています。
どんな書類を集める?
特定口座の年間取引報告書と、配当の支払通知書を用意します。
マネックス証券では、支払通知書は翌年1月中旬に交付されます。
米ドルで受け取った配当と、米国で引かれた税額は、円に換算して整理します。
どこで申告する?
国税庁の確定申告書等作成コーナーなどで、外国税額控除の項目を入力します。
不明な点は、税務署に確認できます。
特定口座・一般口座・NISA口座で、税金の手続きはどう違う?
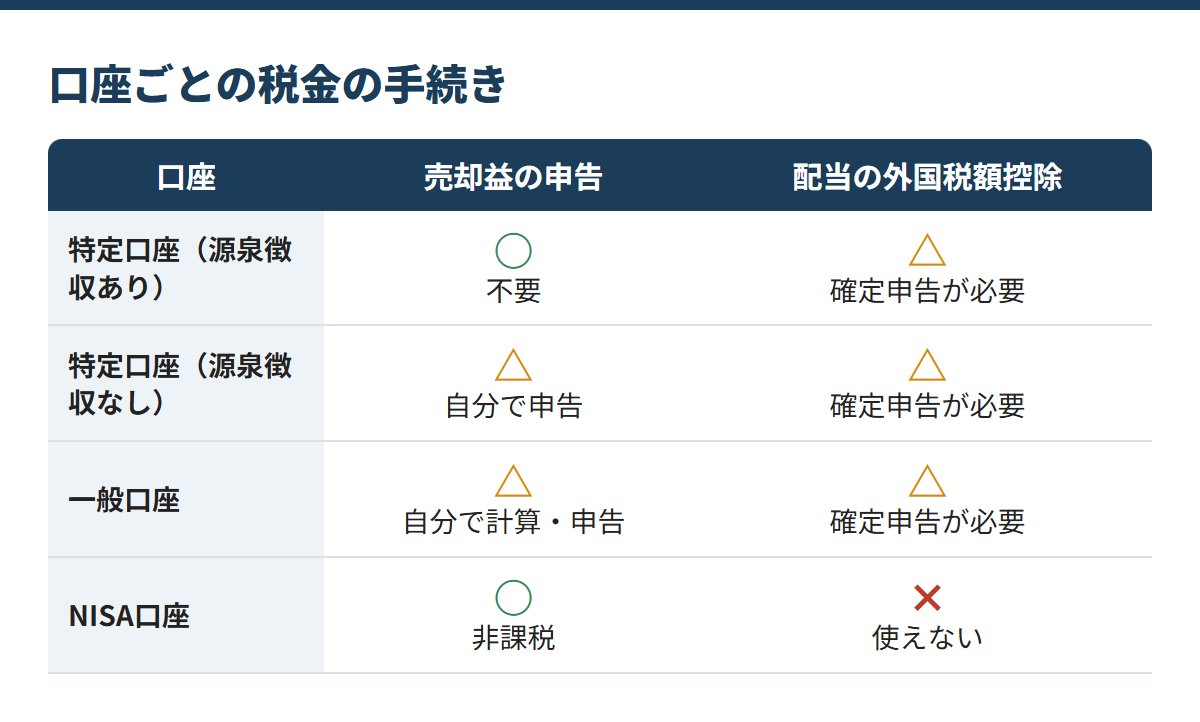
| 口座 | 税金の手続き |
|---|---|
| 特定口座(源泉徴収あり) | 売却益の税金は証券会社が処理し、確定申告は不要。配当の外国税額控除を使うなら確定申告が必要 |
| 特定口座(源泉徴収なし) | 年間取引報告書をもとに、自分で確定申告をする |
| 一般口座 | 売却益や損益を自分で計算して、確定申告をする |
| NISA口座 | 売却益や配当が非課税。損益通算と外国税額控除は使えない |
課税口座では、源泉徴収ありの特定口座を選ぶと、売却益の確定申告がいりません。
どの口座を使うかは、買う前に決められます。
- ✔ 税金の手続きは、口座の種類で変わる
- ✔ 確定申告が必要になる場合は、書類を早めに集めておくと落ち着いて進められる
\ 口座ごとの税金の扱いを公式で /
控除を受けるときは確定申告が必要です
米国株の税金で、見落としやすい点は?
- 米国株は、株価の下落や為替の変動によって、投資した元本を割り込むおそれがあります
- 配当は米国と日本で課税されるため、手取りは配当の金額より小さくなります
- 税制や税率は変わることがあります。この記事の内容は確認日時点のものです
申告しないと、米国で払った税の調整は受けられない
外国税額控除は、確定申告をしないと受けられません。
源泉徴収ありの特定口座でも、配当の控除を受けるには申告が必要です。
限度税率を超えた分とNISA口座の分は、控除の対象外
租税条約の限度税率を超えて外国で課された税額は、控除できません。
NISA口座内の配当に課される外国の税額も、控除の対象になりません。
控除できる額には上限がある
上限は、その年の所得税額に、国外所得の割合をかけた額です。
所得税額が小さいと、米国で引かれた額まで戻らないことがあります。
米国株の税金に出てくる用語の意味は?
| 用語 | 意味 |
|---|---|
| 源泉徴収 | 配当などを受け取る前に、先に税金が差し引かれる仕組み |
| 外国税額控除 | 外国で払った税金を、日本の所得税などから差し引く制度 |
| 控除限度額 | 外国税額控除で差し引ける金額の上限 |
| 申告分離課税 | 株の利益などを、ほかの所得と分けて一定の税率で課税する方法 |
| 損益通算 | 利益と損失を合わせて、課税される金額を小さくする仕組み |
なつみ「控除限度額」は最初に戸惑った言葉でした。表で並べると、言葉どうしの関係がつかみやすくなりました。
米国株の税金に関してよくある質問
米ドルを円に換算するときは、どの為替レートを使いますか?
外貨建ての取引は、原則として取引日の電信売買相場の仲値(TTM)で円に換算します。仲値は、原則として主に取引している金融機関のものを使います(国税庁 所得税基本通達57の3-2)。
米国株の売却損を、国内株の配当と相殺できますか?
確定申告をすれば、上場株式等の配当(申告分離課税を選んだもの)と損益通算できます。外国の取引所で売買されている株式も上場株式等に含まれ、相殺しきれない損失は翌年以後3年間繰り越せます(国税庁 タックスアンサー)。
源泉徴収ありの特定口座で売却損が出た年は、配当の扱いが変わりますか?
その口座の売却損を申告するときは、同じ口座に受け入れた配当も申告不要にはできず、あわせて申告します(国税庁 タックスアンサー)。
源泉徴収ありの特定口座なら、確定申告はいりませんか?
売却益の確定申告は不要です。配当の外国税額控除を受けるときは、確定申告が必要です。
NISA口座の配当で米国の税が引かれたら、控除できますか?
できません。NISA口座内の配当に課される外国の税額は、外国税額控除の対象にならないとされています(国税庁 タックスアンサー)。
【まとめ】売却益は日本で、配当は日米の両方で課税される
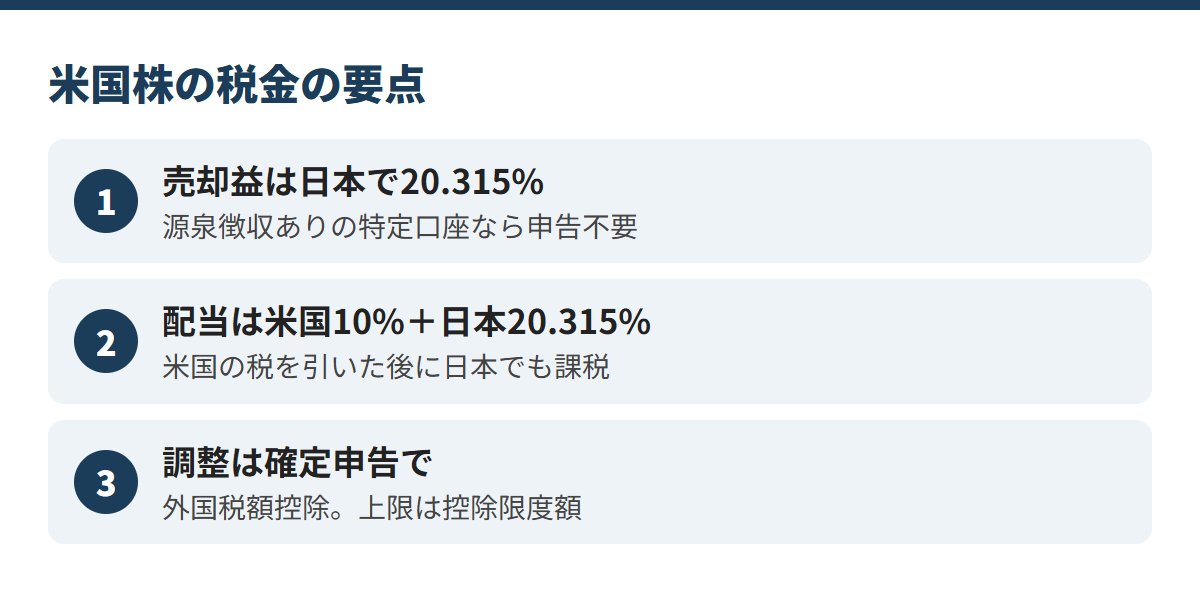
米国株の売却益は、日本で20.315%が課税されます。
配当は米国で10%が源泉徴収されたあと、日本でも課税されます。
二重課税の調整(外国税額控除)には、確定申告が必要です。
口座の種類で手続きが変わるため、買う前に確かめておくと迷わずに済みます。
\ 源泉徴収ありの特定口座を公式で /
税制は変わることがあります
広告


\ NISAなら売買手数料0円 /
為替と株価で元本割れのおそれ
次に読む
最初に読む 米国株の買い方:口座開設から最初の注文まで › 口座を開いて注文するまでの流れを確かめられます 次の疑問 新NISAで米国株・米国ETFを買うときの決まり › 非課税の枠と、使えない制度を確かめられます 比べる 米国株の証券会社の選び方・比べ方 › 会社ごとの違いを、同じ項目で見比べられますこの記事は、公表された資料と数字をもとに仕組みや用語を説明したもので、特定の売買をおすすめするものでも、今後の株価や為替を予想するものでもありません。米国株・米国ETFは、株価の下落や為替の変動によって、投資した元本を割り込むおそれがあります。お取引はご自身の判断と責任で行ってください。
※この記事の内容は、2026年10月5日に国税庁「居住者に係る外国税額控除」、財務省「日米租税条約のポイント」、マネックス証券の税金の概要・配当課税の詳細、よくある質問は国税庁の所得税基本通達(外貨建取引の換算)・株式等を譲渡したときの課税・上場株式等に係る譲渡損失の損益通算及び繰越控除・特定口座制度(復興特別所得税・防衛特別所得税の税率も)で確認したものです。税制は変わることがあり、個別の税額や申告の判断は、税務署や税理士にご確認ください。